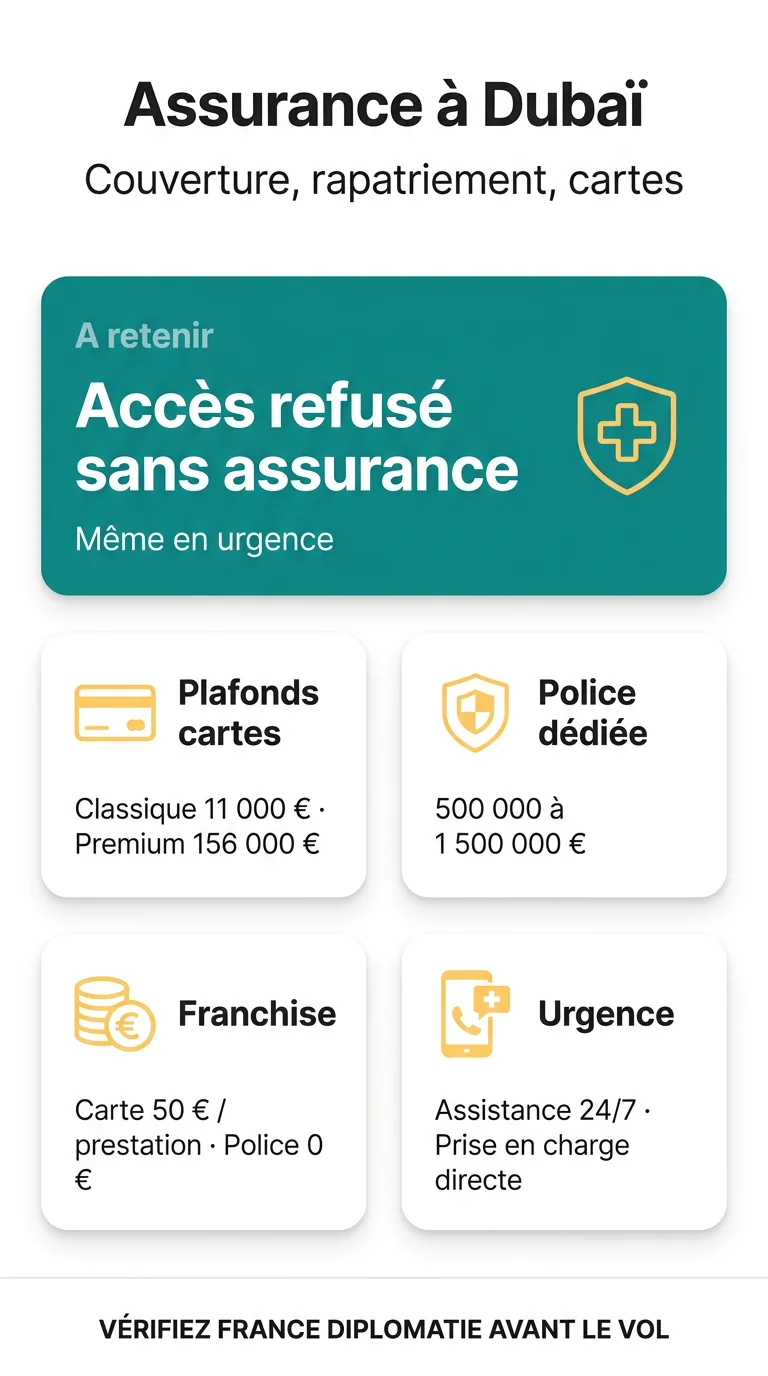
En 2026, l’assurance voyage n’est pas obligatoire pour un court séjour touristique à Dubaï, mais elle est fortement recommandée: sans justificatif, l’accès aux soins peut vous être refusé, même en cas d’urgence. Les plafonds médicaux des cartes bancaires vont de 11 000 € (carte classique) à 156 000 € (carte premium), et une police dédiée peut éviter l’avance de frais, selon la formule choisie.
Ce guide s’adresse aux voyageurs français qui préparent un court séjour à Dubaï: coûts des soins, réflexes en cas d’urgence, comparatif carte bancaire contre police dédiée. Ce portail indépendant ne facture aucune démarche et ne souscrit rien à votre place; il renvoie vers les portails ministériels externes comme France Diplomatie. Vous vérifiez les conditions d’entrée aux Émirats arabes unis avant votre vol.
Faut-il une assurance voyage obligatoire pour Dubaï ?
Pour un court séjour touristique, l’assurance n’est pas obligatoire, mais elle est fortement recommandée.
Les ressortissants français peuvent entrer sans visa à Dubaï pour un court séjour touristique; la durée admise se vérifie sur France Diplomatie avant votre vol. Ces règles peuvent évoluer: revérifiez-les avant votre départ.
Votre passeport doit être valide au moins six mois à la date d’entrée, et les passeports d’urgence ne sont pas reconnus. Aucune vaccination n’est exigée depuis la France.
La contrainte est financière, pas administrative. En cas de défaut de paiement, les voyageurs seront empêchés d’embarquer pour leur retour, à l’issue de leur séjour. Ni l’ambassade ni le consulat de France ne prennent en charge vos frais médicaux.
Coûts des soins et plafond médical conseillé
Une consultation privée coûte 50 à 200 euros, et les frais d’hospitalisation peuvent aller de 1 000 à 15 000 € selon la durée et l’établissement. Ces ordres de grandeur, relevés par plusieurs portails spécialisés, servent à cadrer le budget.
| Type de soin | Coût indicatif |
|---|---|
| Consultation généraliste | 50 à 200 € |
| Consultation spécialiste | environ 250 € |
| Hospitalisation | de 1 000 à 15 000 € |
| Intervention chirurgicale | 10 000 à 30 000 AED selon l’hôpital et la complexité |
Certaines formules affichent des plafonds de 500 000 à 1 500 000 € selon la formule choisie.
Une hospitalisation de quelques jours peut vite épuiser le plafond d’une carte classique, fixé à 11 000 €. Préférez une franchise de 0 €, sinon 50 € par prestation, et vérifiez si elle s’applique par acte ou par dossier.
Attestation et documents à présenter
Votre attestation d’assurance vous est envoyée par e-mail, souvent dès la souscription; certains assureurs la proposent dans la langue de votre choix. Imprimez-la et gardez un PDF hors ligne.
| Document | Rôle | Erreur fréquente |
|---|---|---|
| Attestation d’assurance | Réclamée à l’admission | Partir sans l’avoir imprimée |
| Carte Vitale, Sécurité sociale | Sans effet hors Union européenne | Croire à un remboursement sur place |
| Carte européenne CEAM | Valable dans l’Union européenne | L’activer pour Dubaï |
Carte bancaire ou police dédiée pour Dubaï
- Évite l’avance de frais
- Franchise de 0 € selon la formule
- Franchise de 50 € par prestation
- Montants à vérifier: consultez les conditions générales de votre émetteur
| Critère | Carte bancaire | Police dédiée |
|---|---|---|
| Plafond médical | 11 000 € ou 156 000 € | 500 000 à 1 500 000 € selon la formule |
| Franchise par acte | Environ 50 € | 0 € selon la formule |
| Paiement à l’hôpital | Avance puis remboursement | Prise en charge directe |
| Rapatriement sanitaire | Inclus, plafonds variables | Inclus aux frais réels |
| Durée couverte | 90 jours maximum | Formules court séjour |
| Activités à risque | Vérifier les exclusions du contrat | Option sports d’aventure selon la formule |
| Partenaire non marié | Souvent non couvert | À vérifier dans le contrat |
Où se cachent les franchises et l’avance de frais
Le piège tient dans le timing: avec une carte bancaire, les frais sont généralement avancés, puis remboursés.
Une hospitalisation de quelques jours peut vite épuiser le plafond d’une carte classique, fixé à 11 000 €.
Durée de couverture et paiement du voyage
Certaines cartes ne couvrent le voyage que s’il a été réglé avec elles, et s’arrêtent après 90 jours maximum.
Près de cette limite ? Vérifiez que votre police couvre bien la durée de votre séjour, sinon votre retour n’est plus protégé; pour un long séjour, la règle des 90 jours sur 180 jours aux Émirats mérite aussi d’être comprise.
Rapatriement sanitaire et prise en charge des urgences
L’assistance est joignable 24h/24 et 7j/7; elle peut organiser une prise en charge directe sur simple appel, sans avance des frais. Le rapatriement sanitaire peut représenter un coût très élevé, d’où l’intérêt d’un contrat prévoyant le rapatriement ou le transport sanitaire aux frais réels.
- Appelez le numéro d’assistance 24/7 dès votre admission aux urgences.
En cas de défaut de paiement, les voyageurs seront empêchés d’embarquer pour leur retour, à l’issue de leur séjour.
Côté protections annexes, regardez le retour anticipé, la venue d’un proche au chevet et le transport aller-retour si vous êtes hospitalisé sur place depuis au moins 10 jours et ne pouvez être rapatrié, la caution pénale de 5 000 à 15 000 € et les frais d’avocat. Notez le numéro d’assistance avant le vol.
Erreurs fréquentes à éviter avant le départ
Se fier à sa carte bancaire, ignorer les exclusions sportives et confondre touriste et résident restent les pièges les plus fréquents.
- Croire que votre carte Gold ou Premier suffit: plafonds et franchises pèsent lourd en cas d’hospitalisation. Lisez les conditions générales, pas la plaquette.
- Partir sans lire les exclusions: les activités à risque, comme le ski hors-piste ou le parachutisme, ne sont pas couvertes sans option. Vérifiez les exclusions de votre contrat.
- Comparez les plafonds médicaux de vos formules: certaines affichent 500 000 à 1 500 000 €.
- Prendre la CEAM pour une couverture internationale: elle ne fonctionne pas hors Union européenne.
- Acheter une formule résidentielle pour un séjour de tourisme: le régime local (Dubai Health Authority, Essential Benefits Plan) accompagne le visa de résidence, pas le séjour touristique.
- Payer un intermédiaire pour vérifier les conditions d’entrée: elles se vérifient gratuitement sur France Diplomatie.
- Emporter codéine, CBD ou psychotropes sans formalité: la codéine et le CBD sont interdits; les psychotropes et antidépresseurs font l’objet d’un contrôle strict, et une demande d’autorisation d’importation doit être faite avant le voyage.
Avant le vol: contrat, attestation, exclusions, médicaments.
Questions fréquentes (FAQ)
L’assurance voyage obligatoire à Dubaï doit-elle être présentée à la frontière ?
Non: pour un séjour touristique, l’assurance n’est pas obligatoire. Sans justificatif, l’accès aux soins peut toutefois vous être refusé, même en cas d’urgence. Vérifiez ces conditions avant votre vol, elles peuvent changer.
Quelle assurance voyage obligatoire pour Dubaï inclut le rapatriement sanitaire ?
Une police d’assurance voyage dédiée l’inclut, aux frais réels selon le contrat. Les cartes premium le prévoient aussi, avec des plafonds et des conditions. Vérifiez la mention du transport médicalisé sur votre attestation.
Ma carte Visa Premier ou Gold Mastercard suffit-elle en cas d’hospitalisation ?
Rarement. Une carte premium plafonne autour de 156 000 €, mais vous avancez les frais, une franchise d’environ 50 € s’applique par acte et les activités à risque ne sont pas toujours couvertes: vérifiez vos conditions générales.
Quel plafond médical minimum est recommandé pour les Émirats ?
Les formules présentées par les assureurs affichent des plafonds de 500 000 à 1 500 000 € selon la formule. Comparez ces plafonds avant de souscrire.
Comment obtenir une prise en charge sans avancer les frais médicaux ?
Appelez votre assistance 24h/24 dès l’admission: elle peut organiser une prise en charge directe, sans avance des frais, selon votre contrat.
Le quad, le dune bashing et le jet-ski sont-ils couverts par l’assurance ?
Certaines activités sont exclues sans option. Certaines exigent un équipement ou un guide local: casque pour le scooter, guide pour le désert, gilet pour le bateau.
Où vérifier les conditions d’entrée sans payer un intermédiaire ?
Consultez gratuitement France Diplomatie (diplomatie.gouv.fr). Méfiez-vous des sites qui facturent un formulaire ou un certificat: vérifier les conditions d’entrée ne coûte rien.
Un résident doit-il souscrire l’assurance santé locale obligatoire ?
À Dubaï et à Abou Dhabi, l’assurance santé est obligatoire pour les résidents; sans elle, une amende mensuelle peut être due (son montant varie selon les sources: 500 AED ou environ 130 €) et le visa de résidence peut être refusé ou non renouvelé. Un court séjour touristique n’entre pas dans ce régime.